‹ Barcha yangiliklar Dunyo
O'zbekistonda islomiy bank litsenziyasini kimlar oldi?
19-noyabr, 2026-yil, 10:45
O'zbekiston Markaziy banki 18-noyabrda to'rtta bankka islomiy bank faoliyati uchun litsenziya berdi. Shu bilan mamlakatda islomiy moliya xizmatlarini ko'rsatishi mumkin bo'lgan banklar soni beshtaga yetdi. Litsenziya qaysi operatsiyalarni qamrab oladi, Turkiyadagi ishtirok bankchiligidan farqi nimada? Batafsil yozdik.
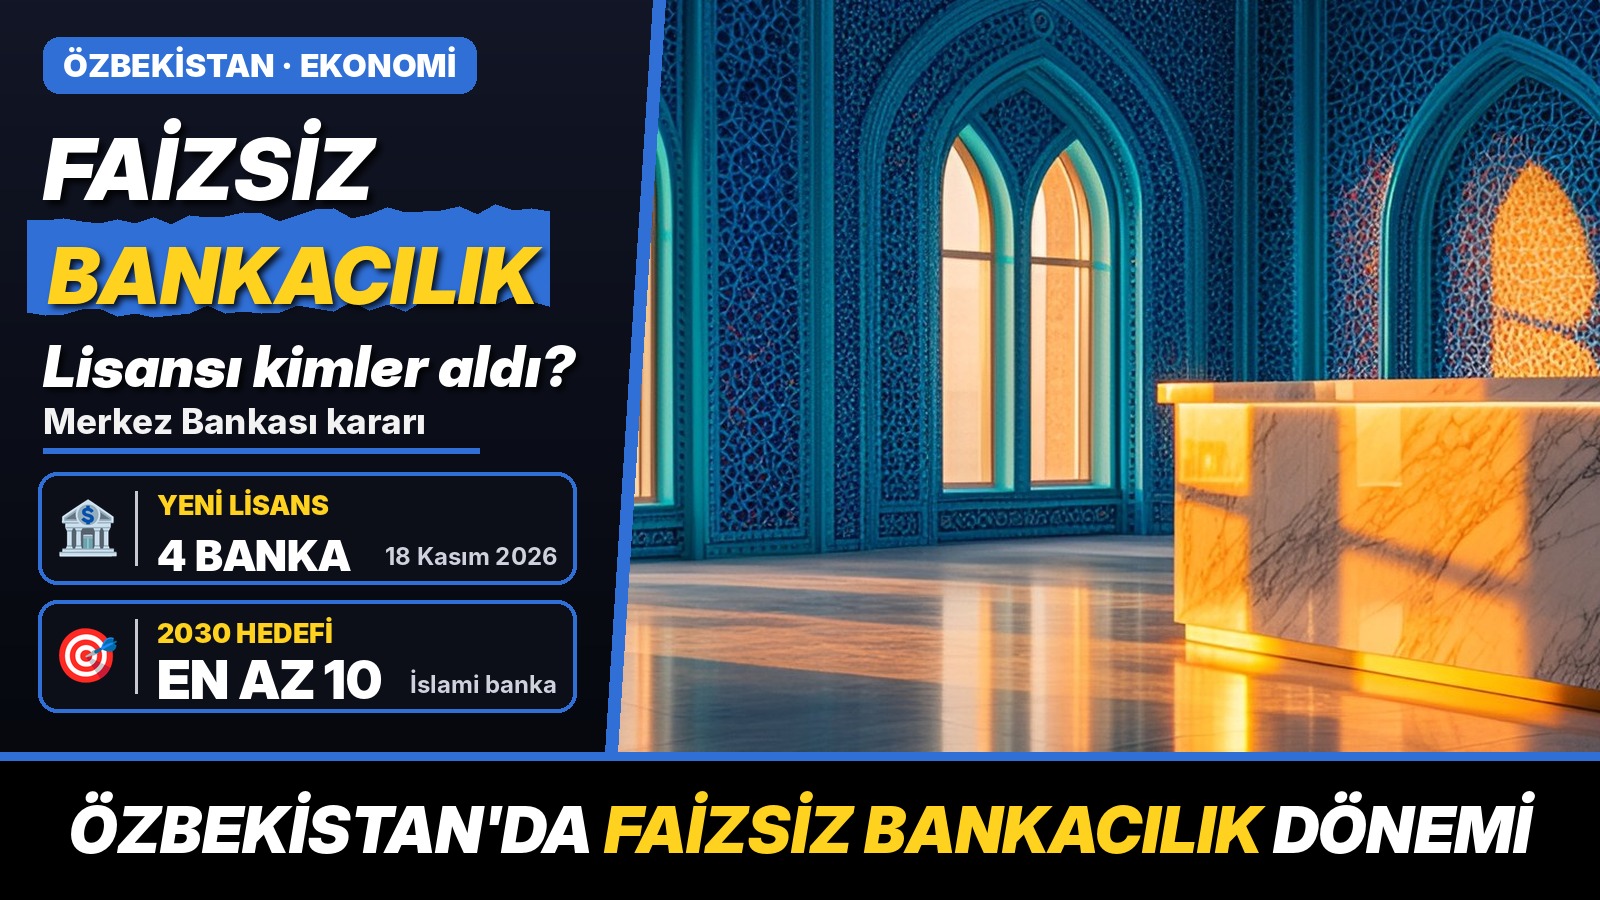
- Qaror: O'zbekiston Markaziy banki boshqaruvi 2026-yil 18-noyabrda Ipak Yo'li Bank, Asia Alliance Bank, Orient Finans Bank va Hayot Bankka islomiy bank faoliyati litsenziyasini berdi.
- Birinchi litsenziya: Mamlakatdagi birinchi islomiy bank litsenziyasi 2026-yil 23-oktabrda Open Bankka berilgan edi.
- Qamrov: Litsenziyalar "Banklar va bank faoliyati to'g'risida"gi Qonunning 5-1-moddasidagi operatsiyalarni qamrab oladi: murobaha, ijara, mushoraka, muzoraba, vakola va salam.
- Asos: Islomiy bank faoliyatini tartibga soluvchi qonun 2026-yil iyun oyida kuchga kirdi.
- Maqsad: Markaziy bank 2030-yilgacha kamida 10 ta islomiy bank faoliyat yuritishini, uchta davlat bankida esa "islomiy darcha" ochilishini kutmoqda.
O'zbekiston Markaziy banki boshqaruvining 18-noyabrdagi qarorlariga ko'ra to'rtta tijorat banki islomiy moliya tamoyillariga asoslangan operatsiyalarni amalga oshirish huquqini oldi. Litsenziya olgan banklar: ATB "Ipak Yo'li", ATB "Asia Alliance Bank", XATB "Orient Finans" va AJ "Hayot Bank". Qaror haqida o'sha kuni Spot.uz, UzDaily va Anhor.uz xabar berdi. Banklar ushbu mahsulotlarni mijozlarga qachondan taklif qilishi hali e'lon qilinmagan.
Litsenziya qaysi operatsiyalarni qamrab oladi?
Litsenziyalar "Banklar va bank faoliyati to'g'risida"gi Qonunga kiritilgan 5-1-moddada sanab o'tilgan islomiy moliya operatsiyalariga ruxsat beradi. Bu operatsiyalarning asosiy xususiyati shundaki, bank pulni foiz evaziga qarzga bermaydi, balki mol-mulk yoki sheriklik orqali daromad oladi:
- Murobaha: bank mijoz xohlagan mahsulotni sotib oladi va oldindan belgilangan ustama bilan unga muddatli to'lovga sotadi. Uy-joy, avtomobil va uskuna moliyalashtirishda eng ko'p qo'llaniladigan usul.
- Ijara: bank mol-mulkni sotib olib, mijozga ijaraga beradi; shartnomaga ko'ra muddat oxirida mulk mijozga o'tishi mumkin.
- Mushoraka: bank va mijoz bir ishga birgalikda sarmoya kiritadi, foyda va zarar oldindan kelishilgan ulushlarda taqsimlanadi.
- Muzoraba: bir tomon sarmoyani, ikkinchi tomon mehnat va boshqaruvni beradi; foyda kelishuvga ko'ra bo'linadi.
- Vakola: bank mijozning mablag'ini uning vakili sifatida belgilangan ishlarda ishlatadi va buning uchun haq oladi.
- Salam: narxi oldindan to'langan mahsulot keyinroq yetkazib beriladi; qishloq xo'jaligi mahsulotlarini moliyalashtirishda qo'llaniladi.
Bu bosqichga qanday kelindi?
O'zbekistonda islomiy bank faoliyatini tartibga soluvchi qonun 2026-yil iyun oyida kuchga kirdi. Qonun foizsiz operatsiyalar turlarini, banklarning litsenziya olish shartlarini va bu operatsiyalarni soliqqa tortish tartibini belgiladi. 2026-yil avgustida qabul qilingan qoidalar banklar va mikromoliya tashkilotlarining islomiy bank modeliga o'tishiga yo'l ochdi. Qonunga ko'ra foizsiz operatsiyalar to'liq shu model bo'yicha ishlaydigan banklarda yoki an'anaviy banklar ichida ochiladigan alohida bo'linmalarda, ya'ni "islomiy darchalar"da amalga oshirilishi mumkin.
Birinchi qadam 2026-yil 23-oktabrda qo'yildi: mamlakatdagi eng yosh banklardan biri Open Bank islomiy bank litsenziyasini olgan birinchi tashkilot bo'ldi. 18-noyabrdagi qaror bilan litsenziyaga ega banklar soni beshtaga yetdi. Markaziy bank e'lon qilgan maqsadga ko'ra 2030-yilgacha mamlakatda kamida 10 ta islomiy bank ishlashi, uchta davlat bankida islomiy darcha ochilishi kutilmoqda. Agrobank va Asakabank kabi ayrim banklar ham islomiy moliya mahsulotlarini taklif qilish rejalarini e'lon qilgan edi.
Markaziy bank 2025-yil oktabrida islomiy moliya norasmiy iqtisodiyotni rasmiylashtirishda muhim vosita bo'lishi mumkinligini ta'kidlagan edi.
Turkiyadagi ishtirok bankchiligidan farqi nimada?
Turkiyada xuddi shu tamoyillarga asoslangan foizsiz bankchilik "ishtirok bankchiligi" (katılım bankacılığı) nomi bilan yuritiladi. Dastlabki tashkilotlar 1980-yillar o'rtasida "xususiy moliya muassasasi" sifatida ish boshlagan, 2005-yilgi Bank qonuni bilan ishtirok banki nomini olgan. Turkiyada bu sohada xususiy va davlat kapitalidagi banklar faoliyat yuritadi.
O'zbekiston modelida ham shunga o'xshash vositalar qo'llaniladi: murobaha Turkiyadagi "foyda ulushi bilan moliyalashtirish" amaliyotiga, muzoraba esa ishtirok hisobvaraqlari asoslangan usulga o'xshaydi. Asosiy farq shundaki, O'zbekistonda tizim hali shakllanish bosqichida: birinchi litsenziya bir oy oldin berildi, mahsulotlarning katta qismi kelgusi oylarda bozorga chiqadi.
Rossiya va Turkiyadagi o'zbekistonliklar uchun bu nimani anglatadi?
Litsenziyalar O'zbekistondagi bank filiallarida ko'rsatiladigan xizmatlarni qamrab oladi. Xorijda ishlayotgan O'zbekiston fuqarolari mamlakatga yuborgan pullari hisobidan uy yoki avtomobil olmoqchi bo'lsa, foizsiz moliyalashtirish imkoniyatidan O'zbekistondagi bank orqali foydalanishi mumkin bo'ladi. Qaysi bank qaysi mahsulotni, qanday ustama va qanday shartlar bilan taklif qilishi banklarning o'z e'lonlarida ma'lum bo'ladi.
Yangi mahsulotlar e'lon qilinayotgan davrda bankning rasmiy filiali, rasmiy sayti yoki mobil ilovasidan tashqari kanallardan keladigan "foizsiz kredit" takliflariga ishonmaslik tavsiya etiladi.
 Keyingi xabarRossiyada YHXB jarimasi qanday tekshiriladi va to'lanadi?
Turk tilidagi asl matn: Özbekistan'da faizsiz bankacılık lisansını kimler aldı?