Özbekistan'da faizsiz bankacılık lisansını kimler aldı?
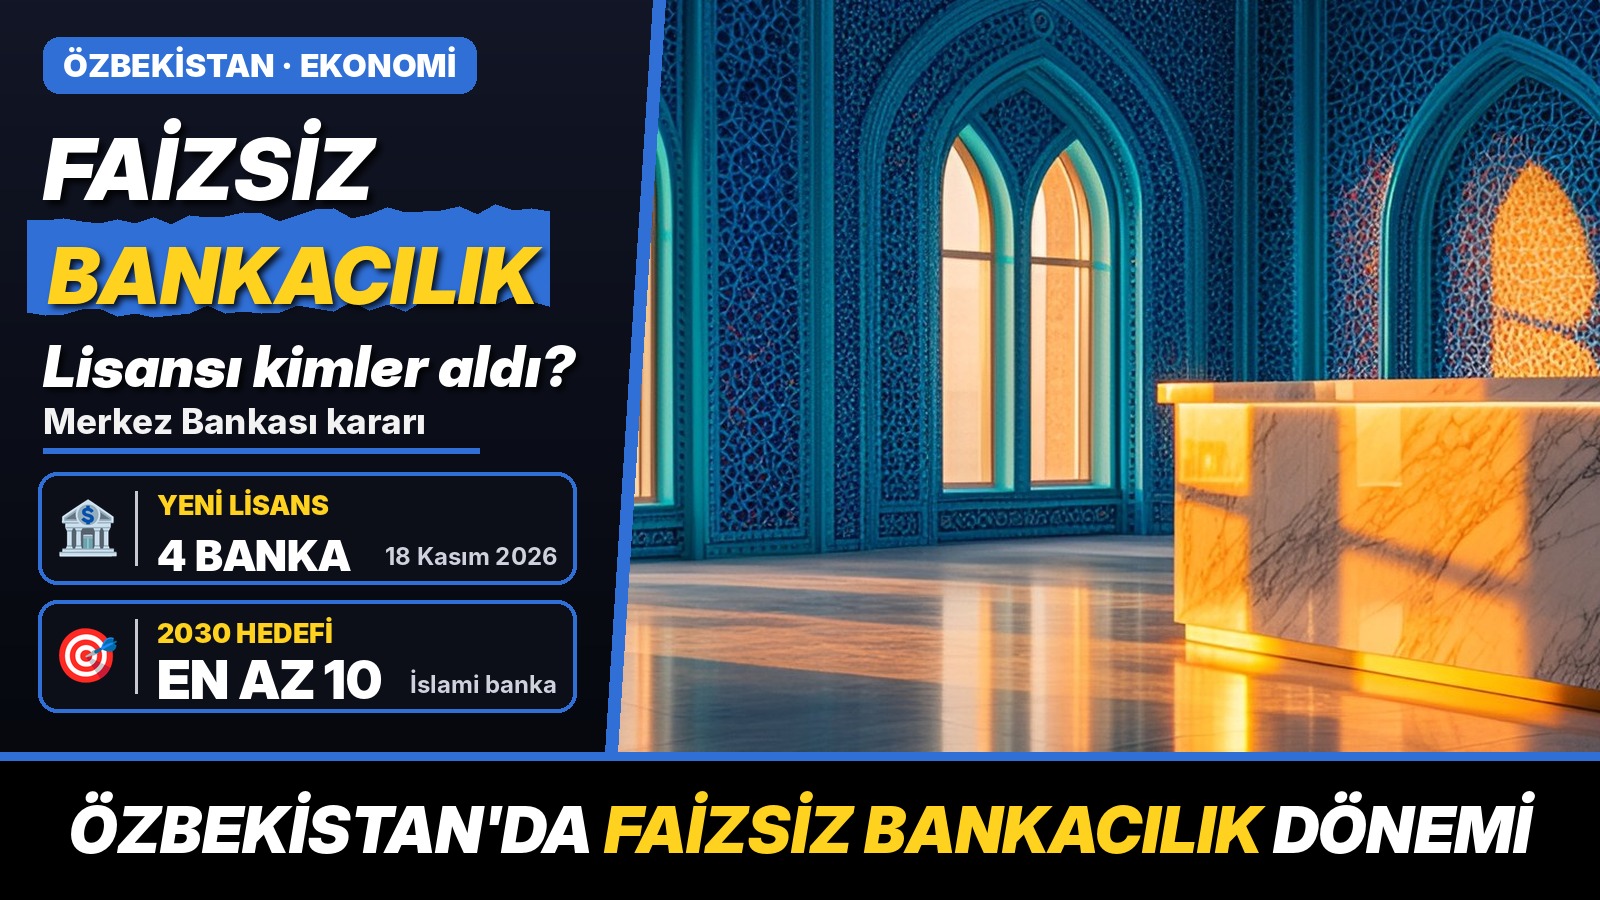
- Karar: Özbekistan Merkez Bankası yönetim kurulu 18 Kasım 2026'da Ipak Yo'li Bank, Asia Alliance Bank, Orient Finans Bank ve Hayot Bank'a İslami bankacılık lisansı verdi.
- İlk lisans: Ülkenin ilk İslami bankacılık lisansı 23 Ekim 2026'da Open Bank'a verilmişti.
- Kapsam: Lisanslar, Bankalar ve Bankacılık Faaliyeti Hakkında Kanun'un 5-1. maddesindeki işlemleri kapsıyor: murabaha, icare, müşareke, mudarebe, vekâle ve selem.
- Dayanak: İslami bankacılığı düzenleyen kanun Haziran 2026'da yürürlüğe girdi.
- Hedef: Merkez Bankası 2030'a kadar en az 10 İslami bankanın faaliyette olmasını, üç kamu bankasında da "İslami pencere" açılmasını öngörüyor.
Özbekistan Merkez Bankası'nın 18 Kasım tarihli yönetim kurulu kararlarına göre dört ticari banka, faizsiz finans ilkelerine dayanan işlemler yapma yetkisi aldı. Lisans alan bankalar AİTB Ipak Yo'li, AKB Asia Alliance Bank, ÇAKB Orient Finans ve Hayot Bank AŞ. Karar, Spot.uz, UzDaily ve Anhor.uz'un aynı gün yayımladığı haberlerle duyuruldu. Bankaların bu ürünleri hangi tarihte müşteriye sunacağı henüz açıklanmadı.
Lisans hangi işlemleri kapsıyor?
Lisanslar, Özbekistan'ın Bankalar ve Bankacılık Faaliyeti Hakkında Kanunu'na eklenen 5-1. maddede sayılan İslami finans işlemlerine izin veriyor. Bu işlemlerin temel özelliği, bankanın parayı faizle ödünç vermek yerine bir mal ya da ortaklık üzerinden kazanç elde etmesi:
- Murabaha: Banka, müşterinin istediği malı satın alıp kâr payını önceden belirleyerek ona vadeli satar. Konut, araç ve ekipman finansmanında en yaygın yöntem.
- İcare: Banka malı satın alıp müşteriye kiralar; sözleşmeye göre süre sonunda mülkiyet müşteriye geçebilir.
- Müşareke: Banka ile müşteri bir işe birlikte sermaye koyar, kâr ve zarar önceden belirlenen oranlarda paylaşılır.
- Mudarebe: Bir taraf sermayeyi, diğer taraf emeği ve yönetimi koyar; kâr anlaşmaya göre bölüşülür.
- Vekâle: Banka, müşterinin parasını onun vekili olarak belirlenen işlerde değerlendirir ve bunun için ücret alır.
- Selem: Bedeli peşin ödenen bir malın ileri bir tarihte teslim edilmesine dayanır; tarım ürünlerinin finansmanında kullanılır.
Bu noktaya nasıl gelindi?
Özbekistan'da İslami bankacılığı düzenleyen kanun Haziran 2026'da yürürlüğe girdi. Kanun, faizsiz işlemlerin türlerini, bankaların lisans alma şartlarını ve bu işlemlerin vergilendirilmesini belirledi. Ağustos 2026'da kabul edilen düzenlemelerle bankaların ve mikrofinans kuruluşlarının İslami bankacılık modeline geçişinin yolu açıldı. Kanuna göre faizsiz işlemler ya tamamen bu modelle çalışan bankalarda ya da geleneksel bankaların içinde açılan ayrı birimlerde, yani "İslami pencerelerde" yapılabiliyor.
İlk adım 23 Ekim 2026'da atıldı ve ülkenin en genç bankalarından Open Bank İslami bankacılık lisansı alan ilk kuruluş oldu. 18 Kasım kararıyla lisanslı banka sayısı beşe yükseldi. Merkez Bankası'nın açıkladığı hedefe göre 2030'a kadar ülkede en az 10 İslami bankanın çalışması, üç kamu bankasında da İslami pencere açılması bekleniyor. Agrobank ve Asakabank gibi bazı bankalar da faizsiz finans ürünleri sunma planlarını duyurmuştu.
Merkez Bankası, Ekim 2025'te yaptığı değerlendirmede İslami finansın kayıt dışı ekonominin kayıt altına alınmasında önemli bir araç olabileceğini belirtmişti. Özbekistan'da para politikası ve döviz mevduatıyla ilgili son açıklamaları da Merkez Bankası Başkanı Timur İşmetov'un sözleriyle aktarmıştık.
Türkiye'deki katılım bankacılığından farkı ne?
Türkiye'de aynı ilkelere dayanan faizsiz bankacılık "katılım bankacılığı" adıyla yapılıyor. İlk kuruluşlar 1980'lerin ortasında "özel finans kurumu" olarak çalışmaya başladı, 2005'teki Bankacılık Kanunu ile katılım bankası adını aldı. Türkiye'de bu alanda hem özel hem kamu sermayeli bankalar faaliyet gösteriyor; kamu katılım bankalarının birleşmesiyle ilgili son tartışmayı burada yazdık.
Özbekistan modelinde de benzer araçlar kullanılıyor; murabaha Türkiye'deki "kâr payı ile finansman" uygulamasının karşılığı, mudarebe ise katılım hesaplarının dayandığı yönteme benziyor. Temel fark, Özbekistan'da sistemin henüz kuruluş aşamasında olması: ilk lisans bir ay önce verildi ve ürünlerin büyük bölümü önümüzdeki aylarda piyasaya çıkacak.
Rusya'daki ve Türkiye'deki Özbekler için ne anlama geliyor?
Lisanslar Özbekistan'daki banka şubelerinde sunulacak hizmetleri kapsıyor. Yurt dışında çalışan Özbekistan vatandaşları, ülkeye gönderdikleri parayla konut ya da araç almak istediklerinde faizsiz finansman seçeneğini Özbekistan'daki bir banka üzerinden kullanabilecek. Hangi bankanın hangi ürünü, hangi kâr oranıyla ve hangi şartlarla sunacağı, bankaların kendi duyurularıyla belli olacak.
Bankacılık işlemlerinde dolandırıcılık girişimlerine karşı Merkez Bankası'nın yaptığı uyarıları da ayrı bir haberde derlemiştik. Yeni ürünlerin duyurulduğu dönemlerde, bankanın resmî şubesi, resmî internet sitesi ya da mobil uygulaması dışındaki kanallardan gelen "faizsiz kredi" tekliflerine itibar edilmemesi öneriliyor.
Haberleri kaçırmaSon dakika haberleri WhatsApp ve Telegram kanallarımıza anında düşüyor.
WhatsApp kanalını takip etTelegram'dan takip etUygulamayı kur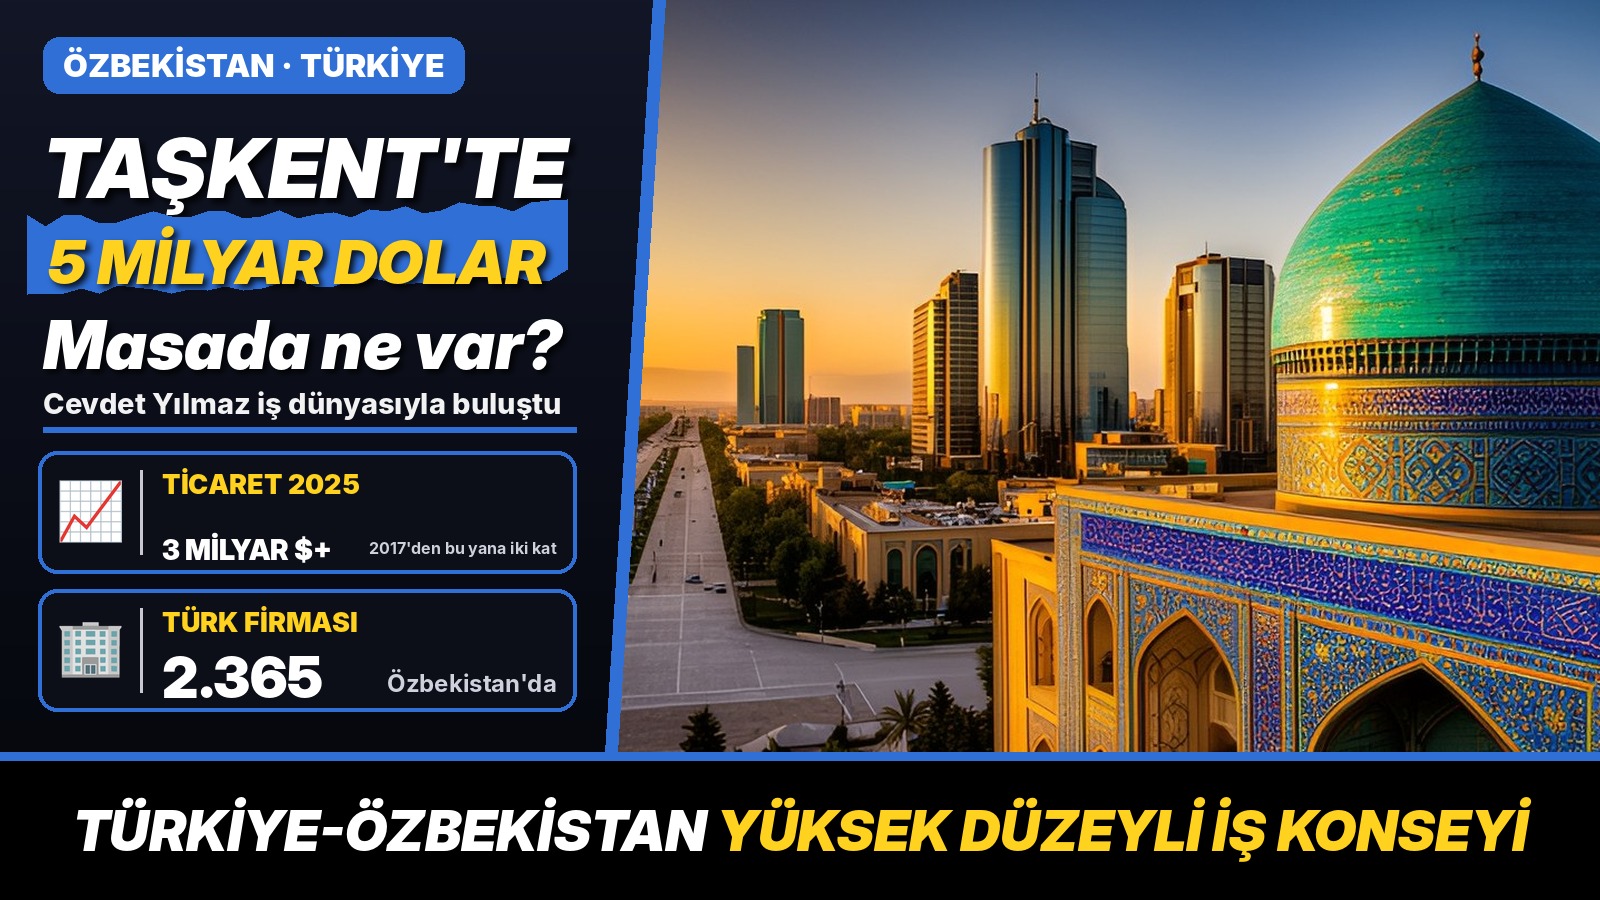 Cevdet Yılmaz Taşkent'te: Mirziyoyev'le neler konuşuldu?
Okumaya devam et →
İlgili Haberler
 RusyaRusya'da pasaportunu kaybeden Türk ne yapmalı?
2
 RusyaRusya'da yabancı öğrencilere yeni denetim mi geliyor?
3
 RusyaRusya'da bugün: 19 Kasım'da yabancıları ne ilgilendiriyor?
4
 DünyaDünya Yeniden Şekillenirken: Putin–Avrupa gerilimi Türkiye'yi nasıl etkiliyor?
5
 TürkiyePOLSAN iddiası ne? Fon dosyasında yeni tartışma