Evi ya da arabayı su basarsa zararı kim öder?
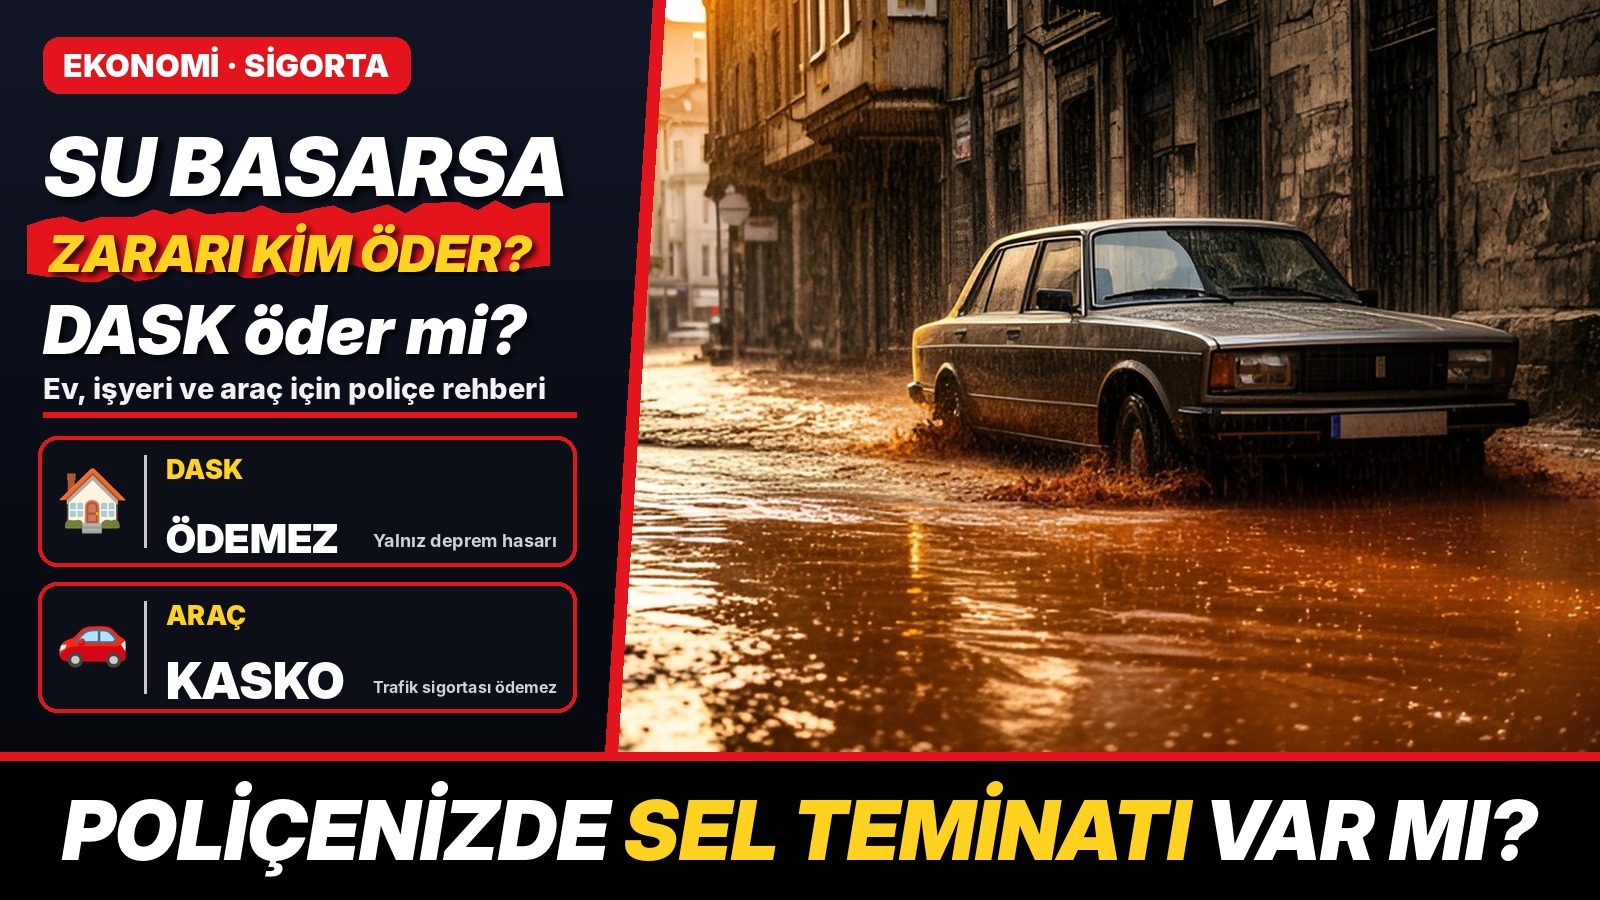
- DASK: Yalnızca deprem kaynaklı bina hasarını karşılar; sel ve su baskını zararını ödemez, eşyayı da kapsamaz.
- Konut sigortası: Poliçede "sel ve su baskını" teminatı varsa ev ve eşya zararı için başvurulabilir.
- Araç: Zorunlu trafik sigortası kendi aracınızdaki sel hasarını karşılamaz; bunun için kasko gerekir.
- İşyeri: İşyeri poliçesinde sel teminatı varsa bina, demirbaş ve emtia zararı karşılanabilir.
- Hasar anında: Fotoğraf ve video çekin, zarar gören eşyayı atmadan sigorta şirketine hemen bildirin.
Kuvvetli sağanaklar her yıl Türkiye'nin pek çok şehrinde bodrum katları, dükkânları, otoparkları ve alt geçitleri su altında bırakıyor. Su çekildikten sonra ise asıl soru başlıyor: Zarar gören beyaz eşyanın, mobilyanın, dükkândaki malın ya da suya gömülen aracın masrafını kim karşılayacak? Bu sorunun cevabı büyük ölçüde sahip olduğunuz sigorta poliçesinin içeriğine bağlı.
Meteoroloji Genel Müdürlüğü, 17 Kasım Salı için Balıkesir, Bursa, Çanakkale, Edirne, Hatay, İstanbul, İzmir, Kahramanmaraş, Kırklareli, Kocaeli, Osmaniye, Tekirdağ ve Yalova'da sarı kodlu kuvvetli yağış uyarısı yaptı. Yerel olarak metrekareye 21 ile 50 kilogram arasında yağış beklenmesi, su baskını riskini gündeme taşıdı. İstanbul'daki hava durumunu bu haberimizde gün gün ele aldık.
DASK sel zararını karşılar mı?
Hayır. Zorunlu Deprem Sigortası (DASK) yalnızca depremin ve deprem sonucu oluşan doğrudan hasarların binaya verdiği zararı karşılıyor. Depremden bağımsız sel ya da su baskınında DASK ödeme yapmıyor. Ayrıca DASK binanın kendisini güvence altına alıyor; mobilya, beyaz eşya, elektronik cihazlar gibi ev eşyaları zaten kapsam dışında. Bu nedenle "evimin DASK'ı var" diyenlerin sel zararı için ayrıca konut sigortasına bakması gerekiyor.
Konut sigortası neleri karşılar?
Sel ve su baskını zararı için asıl başvurulacak poliçe isteğe bağlı konut sigortası. Ancak her konut poliçesi bu riski otomatik olarak kapsamıyor. Poliçede "sel ve su baskını" teminatının ya da bu riski kapsayan bir ek maddenin (kloz) bulunup bulunmadığına bakmak gerekiyor. Teminat; bina, ev eşyası ya da ikisi için ayrı ayrı tanımlanmış olabiliyor ve her birinin üst limiti farklı olabiliyor.
Sigorta uzmanları, poliçede teminatın farklı adlarla yazılabileceğine dikkat çekiyor. "Sel", "su baskını", "taşkın" ya da "dahili su" gibi ifadeler farklı riskleri anlatıyor. Örneğin "dahili su" teminatı genellikle evin kendi tesisatından, yani patlayan bir borudan kaynaklanan su hasarını kapsıyor; dışarıdan gelen sel suyu için ayrı bir teminat gerekebiliyor. "Doğal afetler" gibi genel bir ifadenin sel riskini kapsayıp kapsamadığı ise poliçeye göre değişiyor; şüphe durumunda sigorta şirketinden yazılı teyit istenmesi öneriliyor.
Poliçede ayrıca muafiyet tutarı, yani zararın sigortalı tarafından karşılanacak kısmı ve bodrum katlardaki eşyalar için özel şartlar bulunabiliyor. Bodrum ya da zemin katta oturanların bu maddeleri özellikle dikkatle okuması gerekiyor.
Araçtaki sel hasarını hangi sigorta öder?
Zorunlu trafik sigortası, sizin üçüncü kişilere verdiğiniz zararları karşılamak için var; kendi aracınızda selden kaynaklanan hasarı ödemiyor. Araçtaki sel ve su baskını hasarı için kasko poliçesi gerekiyor. Kasko poliçelerinin çoğunda sel ve su baskını teminatı bulunuyor, ancak teminatın kapsamı ve şartları poliçeden poliçeye değişebiliyor.
Uzmanlar, su basmış bir aracın çalıştırılmamasını öneriyor. Suya girmiş motorun çalıştırılması ağır mekanik hasara yol açabiliyor ve bu tür hasarların poliçe kapsamında değerlendirilip değerlendirilmeyeceği tartışma konusu olabiliyor. Aracı çekiciyle servise götürmek ve hasarı sigorta şirketine hemen bildirmek en güvenli yol olarak görülüyor. Su basmış alt geçitlere ve yollara araçla girilmemesi de hem can güvenliği hem de sigorta açısından önem taşıyor.
İşyerleri ve çiftçiler ne yapmalı?
Dükkân, depo ve atölyeler için işyeri sigortası poliçelerinde sel ve su baskını teminatı bulunuyorsa bina, demirbaş ve stoktaki mal zararının önemli bir kısmı karşılanabiliyor. Kiracı olarak faaliyet gösteren işletmelerin, binanın değil kendi demirbaş ve emtiasının sigortalı olup olmadığını kontrol etmesi gerekiyor. Çiftçiler ise ürün ve hayvanları için devlet destekli tarım sigortası (TARSİM) poliçelerinin kapsamına bakabiliyor.
Hasar anında ne yapılmalı?
- Önce güvenlik: Su basan evde elektrik sigortaları kapatılmalı, su içindeki prizlere ve cihazlara dokunulmamalı.
- Belgeleyin: Hasarın fotoğraf ve videosu, mümkünse su seviyesini gösterecek şekilde çekilmeli.
- Atmayın: Zarar gören eşyalar eksper incelemesi yapılmadan atılmamalı.
- Hemen bildirin: Sigorta şirketine ya da acenteye gecikmeden haber verilmeli; poliçede bildirim süresi yazıyor.
- Tutanak: Gerekli görülürse itfaiye ya da belediyeden olayla ilgili tutanak istenebiliyor.
- Fatura ve belgeler: Eşyaların faturaları ve onarım masraflarına ait belgeler saklanmalı.
Sigortası bulunmayan vatandaşlar için ise zararın karşılanması çoğu zaman belediyelerin ya da valiliklerin afet sonrası yardımlarına bağlı kalıyor. Bu yardımların kapsamı olayın büyüklüğüne göre değişiyor. Uzmanlar, özellikle sel riski yüksek bölgelerde oturanların poliçelerini yağışlı mevsim gelmeden gözden geçirmesini öneriyor.
Haberleri kaçırmaSon dakika haberleri WhatsApp ve Telegram kanallarımıza anında düşüyor.
WhatsApp kanalını takip etTelegram'dan takip etUygulamayı kur Rusya'da Türk vatandaşı kendi işini nasıl kurar?
Okumaya devam et →
İlgili Haberler
 RusyaRusya'da pasaportunu kaybeden Türk ne yapmalı?
2
 RusyaRusya'da yabancı öğrencilere yeni denetim mi geliyor?
3
 RusyaRusya'da bugün: 19 Kasım'da yabancıları ne ilgilendiriyor?
4
 DünyaDünya Yeniden Şekillenirken: Putin–Avrupa gerilimi Türkiye'yi nasıl etkiliyor?
5
 TürkiyePOLSAN iddiası ne? Fon dosyasında yeni tartışma