НДФЛ для иностранцев в 2026 году: сколько платит иностранный работник? Правило 183 дней, шкала 13–22% и ставка 30%
23 октября 2026 г. в 11:11
Ставка налога на доходы физических лиц (НДФЛ) для иностранцев, работающих в России, зависит от того, является ли человек налоговым резидентом, и от его статуса. Пятиступенчатая шкала, действующая с 2025 года, сохраняется и в 2026 году: резиденты платят 13% с первых 2,4 млн рублей годового дохода. Базовая ставка для нерезидентов — 30%. Что нужно знать работающим в России гражданам Турции.
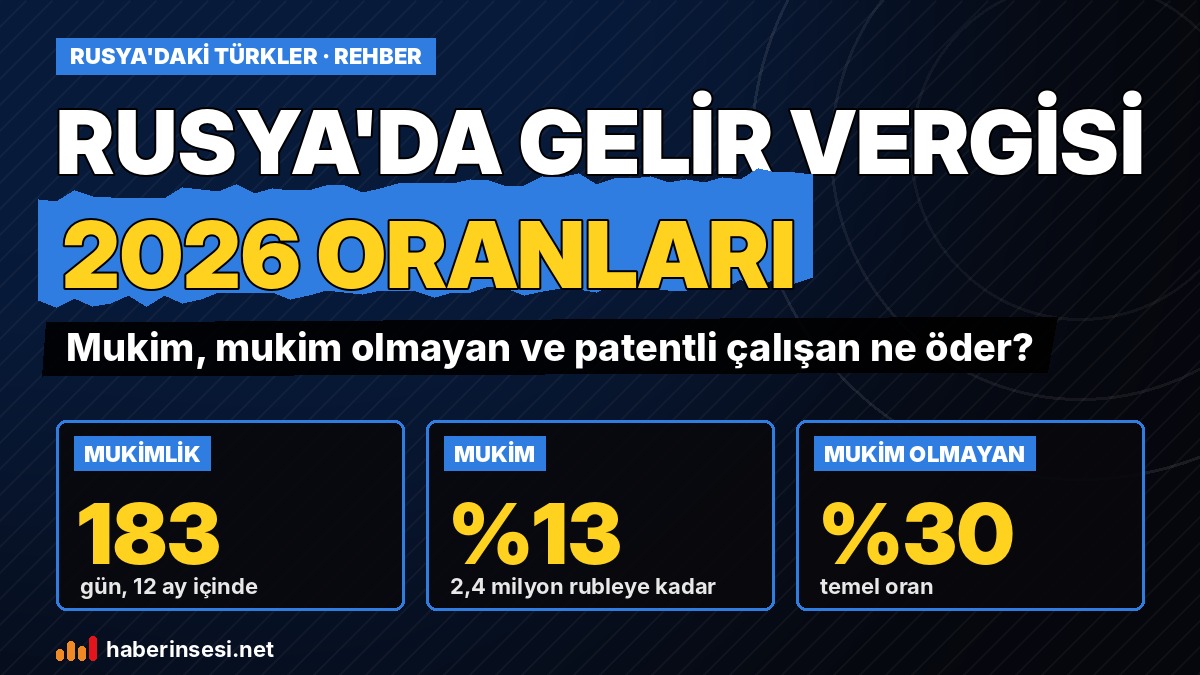
- Резидентство: налоговым резидентом считается человек, находившийся в России не менее 183 дней в течение 12 месяцев подряд.
- Шкала для резидентов: до 2,4 млн рублей в год — 13%, от 2,4 до 5 млн — 15%, от 5 до 20 млн — 18%, от 20 до 50 млн — 20%, свыше — 22%.
- Нерезиденты: базовая ставка 30%.
- Исключения: работающие по патенту, высококвалифицированные специалисты (ВКС) и граждане стран ЕАЭС облагаются по шкале 13–22%, даже если не являются резидентами.
- Расчёт по частям: повышенная ставка применяется не ко всему доходу, а только к части, превышающей порог.
- Соглашение с Турцией: между двумя странами действует соглашение об избежании двойного налогообложения.
Кто считается налоговым резидентом?
Согласно Налоговому кодексу РФ, налоговым резидентом независимо от гражданства считается человек, фактически находившийся в России не менее 183 дней в течение 12 следующих подряд месяцев. Выезд за границу для лечения или обучения на срок менее 6 месяцев этот период не прерывает. Окончательный налоговый статус за год определяется по итогам календарного года: если работник набрал 183 дня в течение года, работодатель пересчитывает налог, удержанный с начала года по ставке 30%, по ставкам для резидентов. Поэтому у сотрудника, приехавшего в Россию в течение года, в первые месяцы удержания могут быть выше — это обычная ситуация.
Пятиступенчатая шкала для резидентов
Как сообщает Федеральная налоговая служба (ФНС), с 1 января 2025 года к заработной плате и другим основным доходам резидентов применяется пятиступенчатая шкала:
- до 2,4 млн рублей в год — 13%,
- от 2,4 до 5 млн рублей — 15%,
- от 5 до 20 млн рублей — 18%,
- от 20 до 50 млн рублей — 20%,
- свыше 50 млн рублей — 22%.
ФНС подчёркивает, что ставки применяются не ко всему доходу, а к каждой части отдельно. Например, резидент с годовым доходом 3 млн рублей платит 13% с первых 2,4 млн рублей и 15% с оставшихся 600 тысяч. Для некоторых доходов, таких как проценты по вкладам и дивиденды, действует упрощённая двухступенчатая схема: 13% до 2,4 млн рублей и 15% сверх этой суммы.
Нерезиденты: базовая ставка 30%
Доходы от источников в России у иностранцев, которые не набрали 183 дня и не имеют особого статуса, облагаются по ставке 30%. Для дивидендов, полученных нерезидентами от российских компаний, применяется ставка 15%. Однако законодательство предусматривает важные исключения: иностранцы, работающие по патенту, высококвалифицированные специалисты (ВКС), граждане стран Евразийского экономического союза, а также беженцы и лица, получившие временное убежище, облагаются по шкале 13–22% в отношении трудовых доходов, даже если не являются резидентами.
Сколько платят работающие по патенту?
Ежемесячный платёж за патент является фиксированным авансовым платежом по НДФЛ. Работодатель может уменьшить исчисленный с зарплаты налог на сумму этих авансов; для этого работник подаёт заявление работодателю, а налоговый орган направляет уведомление о подтверждении. Стоимость патента различается по регионам и ежегодно индексируется с учётом коэффициентов.
Соглашение об избежании двойного налогообложения с Турцией
Между Россией и Турцией действует соглашение об избежании двойного налогообложения в отношении налогов на доходы; в России оно ратифицировано Федеральным законом № 222-ФЗ от 30 декабря 1999 года. Соглашение содержит правила, направленные на то, чтобы один и тот же доход не облагался налогом в обеих странах. По вопросам зачёта налога, уплаченного в России, или подтверждения налогового резидентства рекомендуется обращаться в налоговые органы обеих стран и к налоговому консультанту.
Памятка для читателя
- Сохраняйте отметки о въезде и выезде в паспорте и миграционные карты: по ним считаются 183 дня.
- Проверяйте ставку в расчётном листке; если в течение года вы стали резидентом, по итогам года должен быть сделан перерасчёт.
- Если вы работаете по патенту, сохраняйте квитанции об оплате и обсудите с работодателем зачёт авансовых платежей.
- Получите ИНН; следить за своими налогами можно через Госуслуги и личный кабинет налогоплательщика ФНС.
Ставки и исключения установлены статьёй 224 Налогового кодекса РФ. По вопросам, касающимся конкретной ситуации, рекомендуется ориентироваться на официальные разъяснения ФНС и консультироваться с налоговым специалистом.
Оригинал на турецком языке: Rusya'da gelir vergisi (NDFL) 2026: Yabancı çalışan ne kadar öder? 183 gün kuralı, yüzde 13-22 ölçeği ve yüzde 30 oranı
Haberin Sesi — независимое турецкое новостное издание. Русская версия: новости для читателей в России и русскоязычных читателей в Турции.